

안녕하세요, 마포 공덕 주환세무회계 안효원 세무사입니다.
올해 들어 창업 상담에서 "인터넷에서는 100% 감면이라던데 저도 되나요?"라는 질문을 자주 받습니다. 2026년부터 창업중소기업 세액감면의 감면율 구조가 바뀌었는데, 예전 기준으로 쓰인 글이 아직 많이 돌아다니기 때문입니다. 오늘은 2026년에 무엇이 달라졌는지, 언제 창업했느냐에 따라 어떤 기준을 적용받는지 정리해 드리겠습니다.
청년창업감면 2026, 감면율은 어떻게 바뀌었나요?
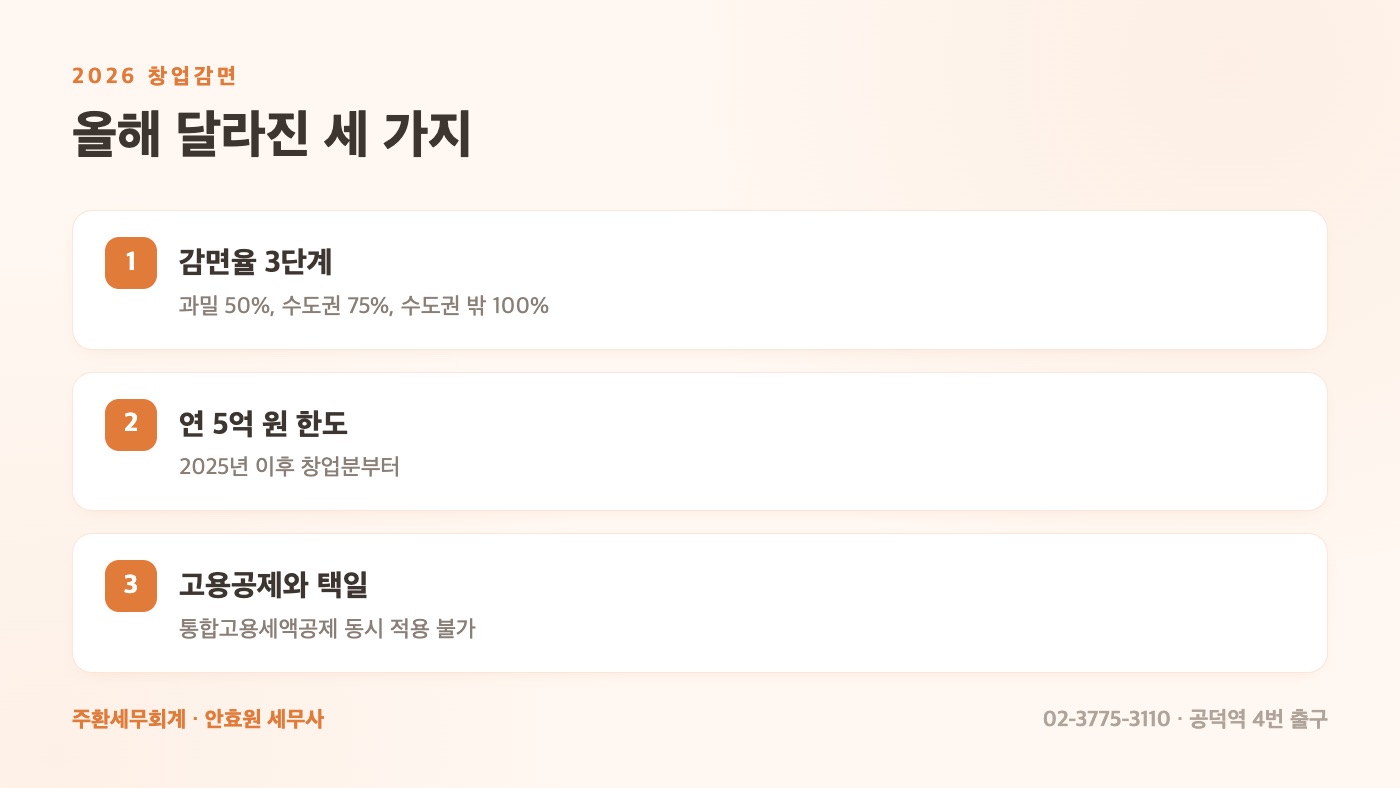
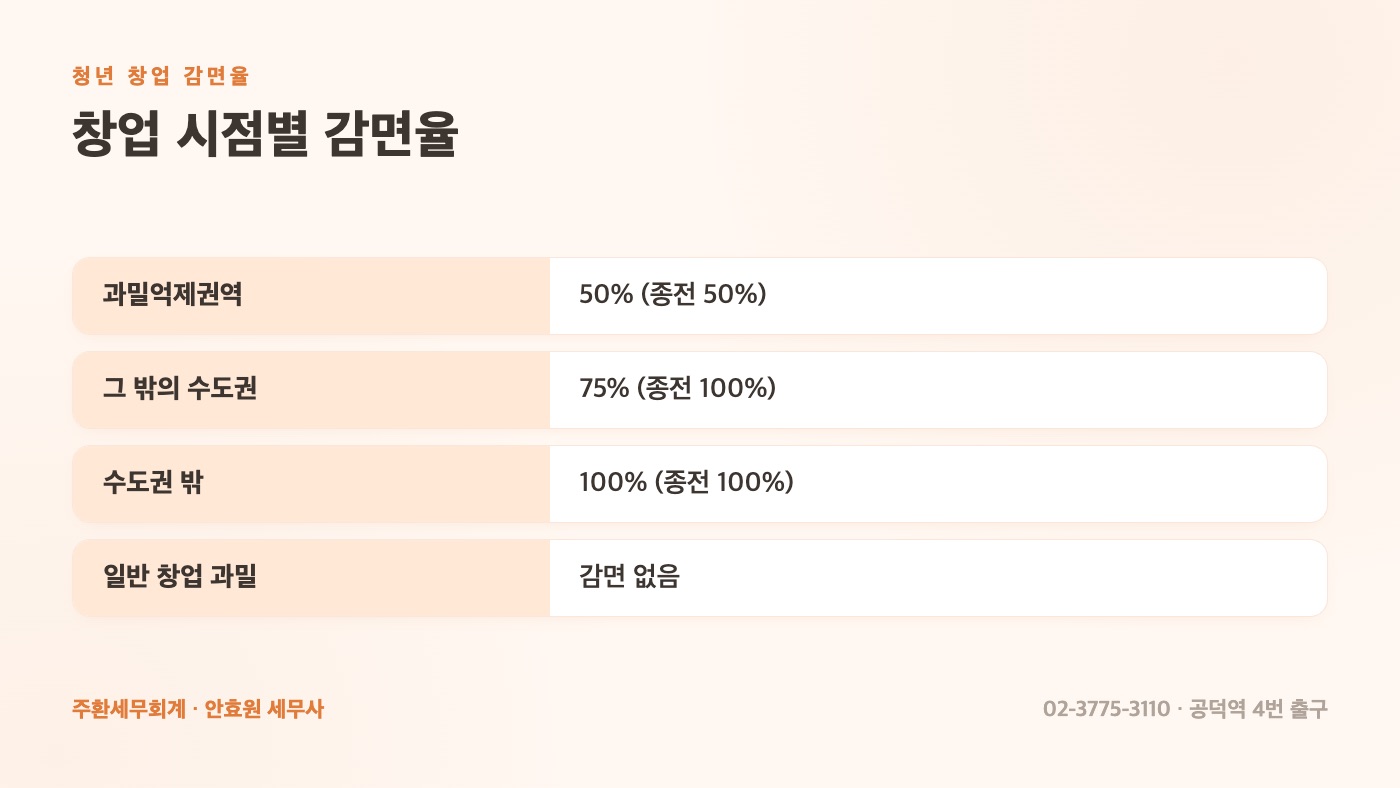
가장 큰 변화는 지역 구분입니다. 예전에는 수도권과밀억제권역 안이냐 밖이냐 두 가지로만 나눴는데, 2026년 1월 1일 이후 창업분부터는 세 단계로 나뉩니다.
| 창업 지역 (2026.1.1 이후 창업) | 청년 창업 | 일반 창업 |
|---|---|---|
| 수도권 밖, 수도권 내 인구감소지역 | 100% | 50% |
| 수도권 중 과밀억제권역이 아닌 지역 (인구감소지역 제외) | 75% | 25% |
| 수도권과밀억제권역 | 50% | 감면 없음 |
감면 기간은 최초로 소득이 생긴 과세연도부터 5년입니다. 사업 개시일부터 5년이 되는 날이 속하는 과세연도까지 소득이 없으면 그 과세연도부터 감면 기간이 시작됩니다. 이 제도는 2027년 12월 31일 이전에 창업한 경우까지 적용됩니다.
수도권 안에서도 인구감소지역은 수도권 밖과 같은 감면율을 받습니다. 현재 수도권의 인구감소지역은 인천 강화군·옹진군, 경기 가평군·연천군입니다. 인구감소지역은 주기적으로 다시 지정하게 되어 있어서, 이 지역에서 창업을 준비한다면 등록 시점의 최신 고시를 한 번 더 확인하시는 것이 좋습니다.
2025년 이전에 창업했다면 종전 기준 그대로입니다
이미 사업을 하고 계신 분이 가장 많이 걱정하시는 부분인데, 감면율은 창업 시점을 기준으로 정해집니다. 2025년 12월 31일 이전에 창업했다면 종전 기준이 계속 적용됩니다.
| 구분 | 2025년 이전 창업 | 2026년 이후 창업 |
|---|---|---|
| 청년, 과밀억제권역 밖 수도권 (인구감소지역 제외) | 100% | 75% |
| 청년, 과밀억제권역 안 | 50% | 50% |
| 일반, 과밀억제권역 밖 수도권 (인구감소지역 제외) | 50% | 25% |
| 일반, 과밀억제권역 안 | 감면 없음 | 감면 없음 |
표에서 보듯 줄어든 곳은 수도권이면서 과밀억제권역이 아닌 지역입니다. 청년 창업은 100%에서 75%로, 일반 창업은 50%에서 25%로 낮아졌습니다. 마포처럼 과밀억제권역 안에서 청년이 창업한 경우는 예전에도 지금도 50%입니다. 요건 전반은 청년창업 세액감면 총정리에 따로 정리해 두었습니다.
청년이 아니어도 받는 생계형 창업 감면
청년이 아닌 분도 소규모로 시작한다면 눈여겨볼 특례가 있습니다. 감면 기간 중 그해 수입금액(1년 미만 과세연도는 연간으로 환산)이 1억 400만 원 이하인 연도에는 감면율이 올라갑니다. 2026년 이후 창업이라면 수도권 밖과 수도권 인구감소지역 100%, 그 밖의 수도권 75%, 과밀억제권역 50%입니다. 2025년 이전 창업분은 과밀억제권역 밖 100%, 안 50%입니다.
이 1억 400만 원 기준은 2026년 1월 1일 이후 시작하는 과세연도부터 적용됩니다. 그래서 예전에 창업하신 분도 2026년 귀속분부터는 이 금액으로 판정합니다. 개정 전 금액이 적힌 옛 안내 자료가 아직 남아 있으니 주의하세요.
함께 바뀐 규칙, 5억 한도와 고용세액공제 택일
감면율만큼 중요한 변화가 두 가지 더 있습니다. 둘 다 2025년 1월 1일 이후 창업분부터 적용됩니다.
첫째, 연간 감면세액 한도가 5억 원입니다. 대부분의 소규모 창업에는 닿지 않는 금액이지만, 빠르게 성장하는 법인이라면 계획에 넣어야 합니다.
둘째, 창업감면을 받는 과세연도에는 통합고용세액공제를 함께 받을 수 없습니다. 직원을 여러 명 채용할 계획이라면 둘 중 어느 쪽이 유리한지 계산해서 골라야 합니다. 해석상 과세연도 단위로 비교해 선택하게 되지만, 해마다 번갈아 선택할 수 있는지는 아직 국세청의 명확한 안내를 확인하지 못했습니다. 이 부분은 신고 전에 개별로 검토해야 합니다.
여기에 원래 있던 규칙도 기억해 두세요. 100% 감면 연도가 아니면 최저한세가 적용되어 감면액이 줄어들 수 있고, 창업감면에는 농어촌특별세가 붙지 않습니다.
실제 있었던 일: 100%인 줄 알았던 창업 준비
올봄 서른한 살 사장님이 온라인 판매업 창업을 앞두고 상담을 오셨습니다. 사업장 예정지는 수도권이지만 과밀억제권역은 아닌 곳이었고, 인터넷에서 본 대로 5년간 소득세가 전혀 없을 거라 생각하고 계셨습니다. 2026년 창업이라 감면율은 75%이고, 100% 감면 연도가 아니어서 최저한세도 따져야 한다는 점을 설명드렸습니다. 첫해에 직원 두 명을 뽑을 계획도 있어서, 창업감면과 통합고용세액공제 중 어느 쪽이 유리한지 예상 이익으로 비교해 두었습니다.
기장을 맡은 뒤에는 매 분기 실적이 나올 때마다 이 비교표를 새 숫자로 고칩니다. 사장님은 자금 계획을 75% 기준으로 다시 세웠고, 5월 신고 때 무엇을 선택할지 미리 알고 계십니다.
상담에서 자주 받는 질문
"2025년 12월에 창업했는데 2026년 기준이 적용되나요?" 아닙니다. 감면율은 창업 시점으로 정하므로 2025년 12월 31일 이전 창업이면 종전 기준이 적용됩니다. 다만 5억 원 한도와 통합고용세액공제 중복 배제는 2025년 창업분부터 적용되니 이 두 가지는 해당됩니다.
"경기도에서 창업하면 무조건 75%인가요?" 그렇지 않습니다. 경기도 안에도 과밀억제권역에 속한 곳이 있고, 가평군·연천군처럼 인구감소지역이라 100%를 받는 곳도 있습니다. 사업장 주소가 어느 권역에 속하는지를 먼저 확인해야 합니다.
"감면을 받으려면 따로 신청해야 하나요?" 네. 종합소득세나 법인세를 신고할 때 세액감면신청서를 함께 내야 합니다. 그리고 기한 후 신고를 하면 창업감면 자체가 적용되지 않으니 신고 기한은 꼭 지켜야 합니다.
"창업 첫해부터 세무사에게 맡겨야 하나요?" 첫해에는 매출이 작아 혼자 해도 된다고 생각하시는 분이 많습니다. 그런데 감면율 확인, 업종코드 선택, 고용공제와의 비교는 모두 첫해에 방향이 정해집니다. 첫해에 기준을 잘 잡아 두면 남은 4년이 훨씬 수월합니다.
이번 달 확인할 세 가지
- 창업일과 사업장 주소: 2025년 이전 창업인지, 사업장이 세 가지 권역 중 어디인지 확인하세요.
- 채용 계획: 앞으로 2~3년 안에 직원을 뽑을 계획이 있다면 통합고용세액공제와 비교해야 합니다.
- 신고 일정: 기한 후 신고는 감면이 배제되니 5월 종합소득세 기한을 1년 치 세금 일정과 함께 달력에 적어 두세요.
청년창업감면, 사업자등록 전부터 이렇게 준비합니다
주환세무회계는 창업 감면을 사업자등록 전부터 설계합니다. 사업장 주소의 권역, 업종코드, 청년 요건, 채용 계획을 등록 전에 함께 확인하고, 등록 이후에는 매달 장부를 쓰면서 감면과 고용세액공제 중 유리한 쪽을 숫자로 비교해 드립니다. 신고 때는 세액감면신청서까지 빠짐없이 챙기고, 공덕역 인근 거래처는 대표세무사가 직접 찾아뵙습니다. 기장 재계약률 93%, 거래처 이탈률 0.1% 미만은 이렇게 쌓였습니다. 기장료는 월 12만 원부터이며 자세한 내용은 세무기장 대리 안내에서 보실 수 있습니다. 세무기장 상담은 무료로 진행하고 있으니 편하게 연락 주세요.
주환세무회계 안효원 세무사 · 02-3775-3110 · 서울 마포구 마포대로8길 9 영명빌딩 404호(공덕역 4번 출구)