

안녕하세요, 마포 공덕 주환세무회계 안효원 세무사입니다.
법인 전환 칼럼에서 말씀드렸죠. 법인의 돈은 대표 돈이 아니라고요. 그럼 대표는 어떻게 돈을 가져올까요. 정식 통로는 두 개, 급여와 배당입니다. 이 두 통로의 비율을 어떻게 설계하느냐가 법인 절세의 절반입니다. 오늘은 그 설계도를 펼쳐봅니다.
대표 급여와 배당, 세금 구조가 어떻게 다를까요?
| 구분 | 급여 (근로소득) | 배당 (배당소득) |
|---|---|---|
| 법인 단계 | 경비 처리 (법인세 감소) | 경비 아님 (세후 이익에서 지급) |
| 개인 단계 | 근로소득세 (누진) | 연 2,000만 원 이하 분리과세(15.4%) 선택 가능 |
| 4대보험 | 보수 기준 부과 | 원칙적 미부과 (건보 소득 반영은 별도) |
| 필요 절차 | 급여 규정, 원천세 신고 | 배당결의(주총), 배당소득 원천징수 |
| 신용·대출 | 소득 증빙으로 유리 | 증빙 효과 제한적 |
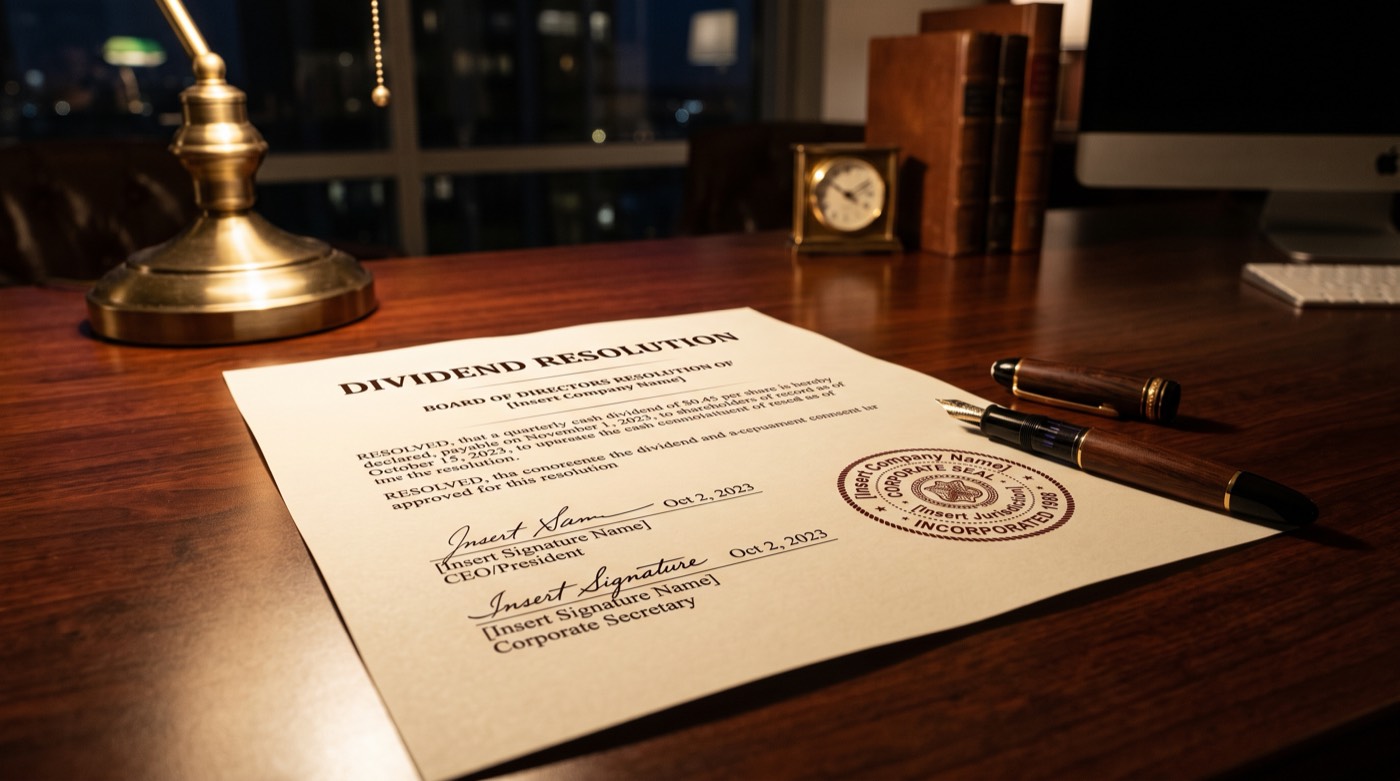
급여는 법인세를 줄여주는 대신 개인 소득세와 4대보험이 붙고, 배당은 법인세를 먼저 낸 이익에서 나가는 대신 일정 한도까지 낮은 세율로 분리과세됩니다. 어느 한쪽이 항상 유리한 것이 아니라 조합의 문제입니다.
대표 급여와 배당, 어떻게 설계해야 할까요?
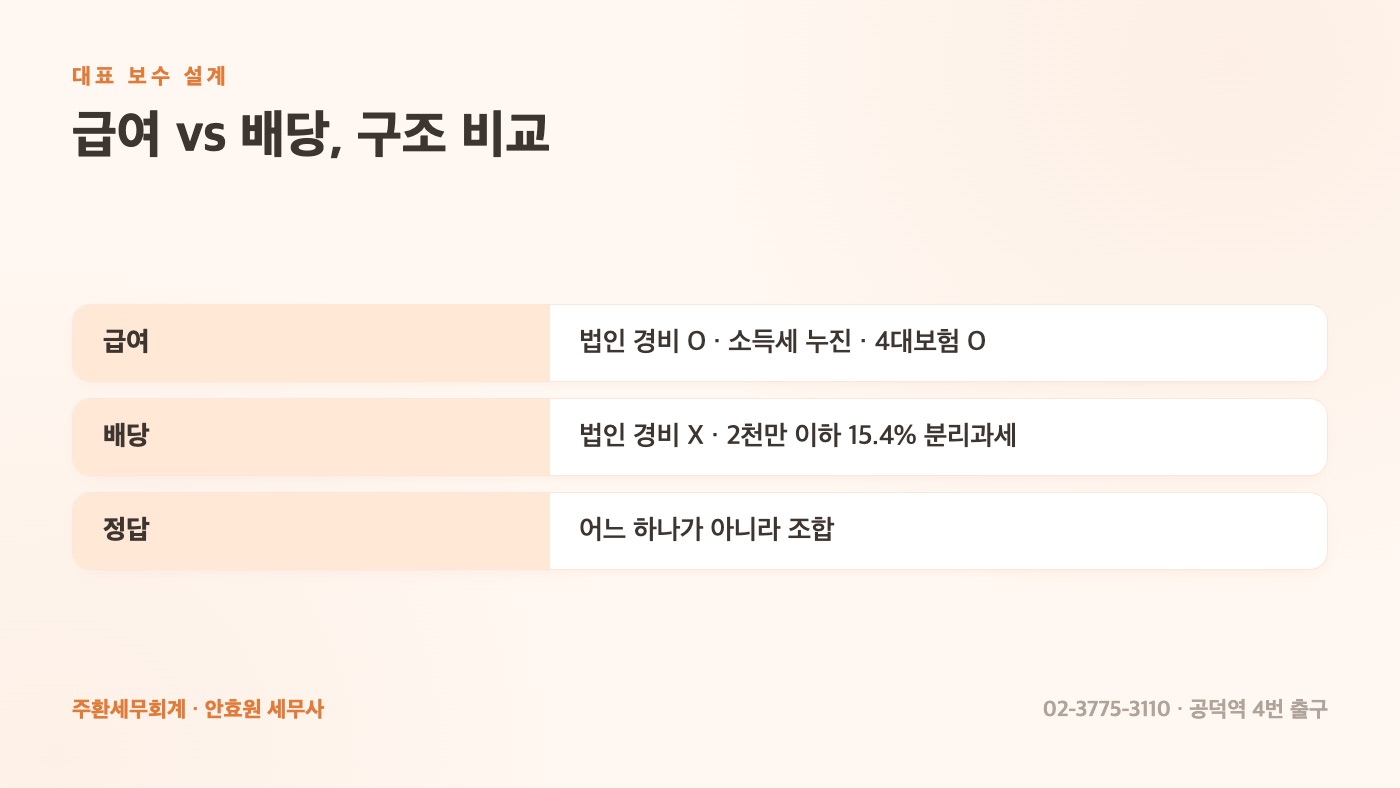
실무에서 자주 쓰는 뼈대는 이렇습니다.
- 급여는 생활비 + α 수준으로: 매달 필요한 자금과 소득 증빙(대출·신용) 수요를 감당할 만큼. 너무 낮으면 가지급금이 생기고, 너무 높으면 소득세·보험료가 커집니다.
- 배당은 이익이 쌓인 해에 계획적으로: 연 2,000만 원 이하 분리과세 구간을 활용하면 추가 세부담이 가볍습니다. 배우자·가족이 정당한 주주라면 각자의 한도를 쓸 수 있어 지분 설계와 연결됩니다.
- 나머지는 유보: 법인에 남긴 이익은 낮은 법인세율로 재투자 재원이 됩니다. 다 꺼내지 않는 것이 법인의 존재 이유입니다.
매년 조정하는 항목입니다
한 번 정한 급여를 몇 년씩 방치하는 법인이 많은데, 설계는 매년 결산 전 갱신이 원칙입니다. 올해 이익 규모, 내년 자금 계획, 세율 구간, 건강보험 변화까지 반영해서요. 특히 이익이 급증한 해에 급여·배당을 조정하지 않으면, 법인에 이익이 쌓이며 나중에 꺼낼 때 더 비싸지거나 가지급금 유혹이 커집니다. 12월 결산 법인이라면 지금(9~11월)이 내년 보수를 설계할 적기입니다.
절차를 갖춰야 인정됩니다
- 급여·상여: 정관 또는 주총·이사회에서 정한 지급 기준이 있어야 하고, 기준 없는 과다 상여는 경비 부인될 수 있습니다.
- 배당: 주주총회 배당결의 의사록, 배당소득 원천징수(15.4%)와 지급명세서까지 세트입니다.
- 가족 주주 배당: 지분 취득 자금의 출처가 분명해야 합니다. 명의만 빌린 주주에게 배당하면 증여·차명 문제가 됩니다.
법인의 돈은 절차를 밟아야 내 돈이 됩니다. 절차 없는 인출의 이름이 바로 가지급금이고요.
실제 있었던 일: 월급 200과 이익 3억의 불균형
이익이 연 3억대로 커진 한 법인 대표님은 여전히 월급 200만 원을 받고 계셨습니다. "세금 아끼려고요"라는 이유였는데, 실상은 반대였습니다. 생활비가 급여를 넘어 가지급금이 쌓였고, 이익은 전부 법인에 갇혀 있었죠. 보수를 현실화하고(경비 증가로 법인세 감소), 부부 주주 구조에서 배당을 병행하고, 나머지를 유보하는 3단 구조로 바꿨습니다. 개인·법인 합산 세부담은 오히려 줄었고, 대출 심사에서는 소득 증빙이 살아나 조건이 좋아졌습니다. 급여를 아끼는 것이 절세가 아니라, 통로를 설계하는 것이 절세입니다.
상담에서 자주 받는 질문
"무보수 대표로 하면 4대보험이 안 나가서 이득 아닌가요?" 초기 적자 법인에서는 쓰이는 방법입니다만, 이익이 나기 시작하면 딜레마가 옵니다. 생활비는 필요한데 통로가 없으니 가지급금이 쌓이고, 소득 증빙이 없어 개인 신용도 약해집니다. 무보수는 한시 전략이지 기본값이 아닙니다.
"배당을 2,000만 원 넘게 하면 어떻게 되나요?" 초과분은 다른 소득과 합산되는 종합과세로 넘어가 누진세율이 적용됩니다(배당 가산 등 계산 구조가 별도로 있습니다). 그래서 큰 배당은 한 해에 몰지 않고 연도별로 나누거나, 가족 주주 구조와 함께 설계하는 것이 일반적입니다.
"임원 퇴직금도 통로가 되나요?" 됩니다. 퇴직소득은 세부담이 상대적으로 가벼운 통로라, 정관에 임원 퇴직금 지급 규정을 미리 갖춰두면 장기적으로 강력한 설계 수단이 됩니다. 다만 한도 규정이 있고 미리 준비해야만 작동하는 카드라, 법인 초기에 규정부터 정비해 두시길 권합니다.
"배당하면 세금은 언제 어떻게 떼나요?" 배당 지급 시점에 법인이 15.4%(지방세 포함)를 원천징수해 다음 달 10일까지 신고·납부하고, 지급명세서 제출까지 마칩니다. 주주 입장에서 연 2,000만 원 이하면 그걸로 종결(분리과세 선택)이고, 초과하면 다음 해 5월 종합과세로 정산됩니다. 절차가 정형화되어 있어 결의서만 갖추면 실무는 간단합니다.
결산 전 확인할 세 가지
- 올해 예상 이익과 현재 대표 보수의 균형을 점검하세요.
- 가지급금 잔액이 있다면 보수 설계와 묶어 상환 계획을 세우세요.
- 정관의 보수·퇴직금 규정이 실제 지급과 맞는지 확인하세요.
급여·배당 설계, 이렇게 도와드립니다
주환세무회계는 매년 결산 전에 법인 거래처의 이익 전망을 놓고 급여·배당·유보의 조합을 시뮬레이션해 드립니다. 개인과 법인의 세금을 합산한 총부담 기준으로요. 내 보수가 몇 년째 그대로라면, 이번 결산 전에 부담 없이 문의 남겨주세요.
주환세무회계 안효원 세무사 · 02-3775-3110 · 서울 마포구 공덕동(공덕역 4번 출구)