
안녕하세요, 마포 공덕 주환세무회계 안효원 세무사입니다.
법인을 만들면 축하 인사와 함께 새로운 달력이 배달됩니다. 개인사업자 때와는 다른, 훨씬 촘촘한 세무 달력이요. 특히 개인으로 사업하다 전환한 대표님들이 "개인 때는 이런 거 없었는데"를 1년 내내 반복하시게 됩니다. 오늘은 법인 첫해의 일정표를 미리 보여드립니다.
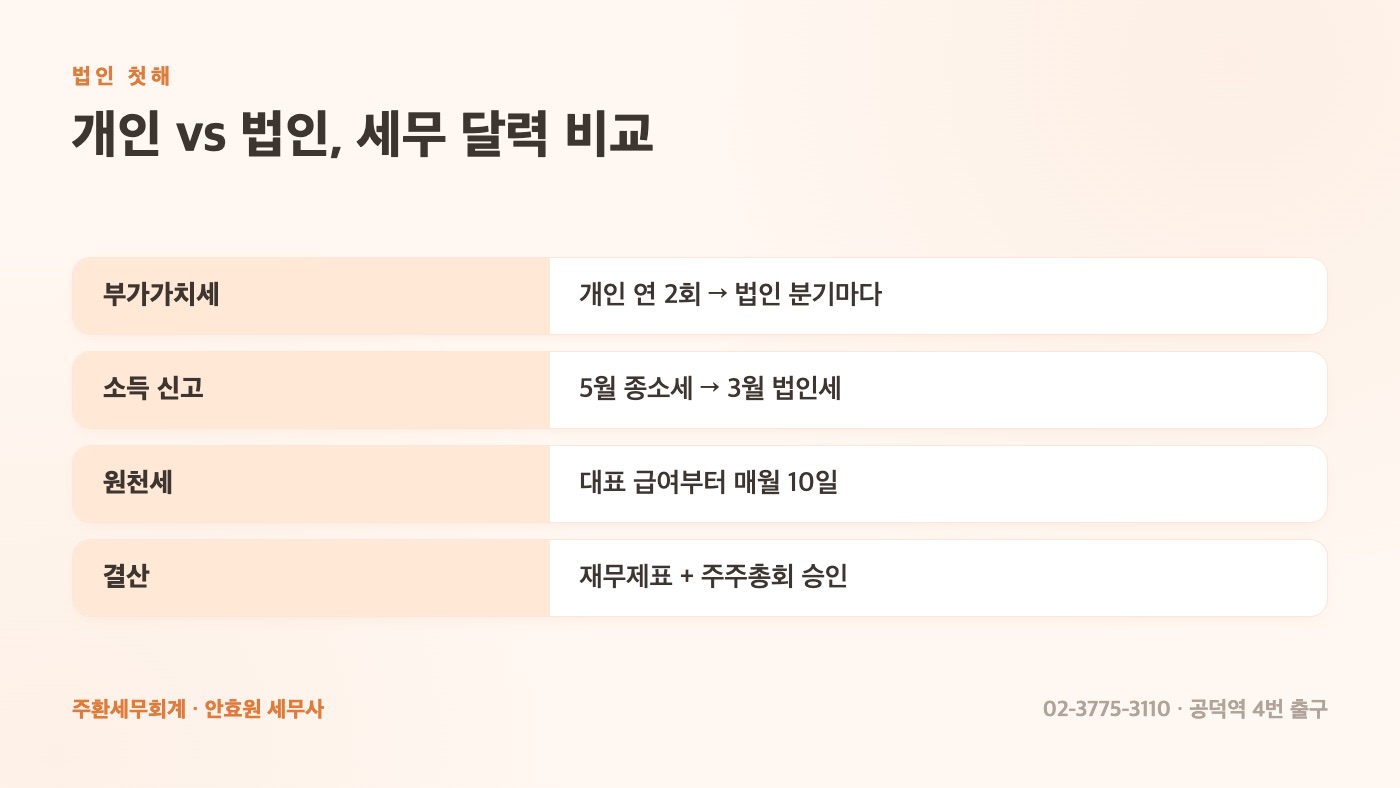
법인 세무 달력: 개인과 뭐가 다른가
| 일정 | 개인사업자 | 법인 (12월 결산 기준) |
|---|---|---|
| 부가가치세 | 연 2회 확정 (1·7월) | 분기마다 신고·납부 (1·4·7·10월) |
| 소득 신고 | 5월 종합소득세 | 3월 법인세 신고·납부 |
| 중간예납 | 11월 (고지) | 8월 말 법인세 중간예납 |
| 원천세 | 직원 있을 때만 | 대표 급여부터 발생, 매월 10일 |
| 결산 | 간이 결산 가능 | 재무제표 확정 + 주주총회 승인 |
가장 체감이 큰 변화 두 가지. 첫째, 부가세가 분기 리듬이 됩니다(소규모 법인은 예정고지로 갈음되는 경우도 있습니다). 둘째, 대표 본인 급여에서 원천세를 떼며 매월 10일이 상시 일정이 됩니다. 법인은 대표도 직원이라는 사실이 달력에서 제일 먼저 드러납니다.
첫해에만 있는 숙제들
- 법인 통장과 개인 지갑의 분리: 첫날부터 가장 중요합니다. 법인 돈을 증빙 없이 꺼내면 가지급금이 되어 인정이자와 세무 불이익이 쌓입니다.
- 대표 급여 결정: 급여 규정과 지급 근거를 갖추고, 금액은 생활비·소득세·4대보험을 함께 계산해 정합니다. 무보수로 시작한다면 그 결정도 서류로 남기세요.
- 주주명부·정관 정리: 배당, 증자, 나중의 지분 이동까지 모든 것의 근거 서류입니다.
- 첫 결산과 주총: 사업연도 종료 후 재무제표를 확정하고 주주총회 승인 절차를 밟습니다. 1인 법인도 형식을 갖춰야 합니다.
개인 때 습관 중 버려야 할 세 가지
- "내 돈 내가 쓴다": 법인 카드로 개인 지출을 하면 경비 부인 + 가지급금 + 상여 처분까지 삼중으로 문제 됩니다.
- "신고는 세무사가 알아서": 법인은 등기(임원 임기, 주소 변경)와 세무가 맞물립니다. 임원 중임 등기를 놓치면 과태료가 나오는 식의, 세무 밖 일정도 함께 챙겨야 합니다.
- "이익은 다 빼서 쓴다": 법인의 절세 엔진은 이익 유보입니다. 급여·배당 설계 없이 이익을 다 꺼내면 법인으로 바꾼 의미가 절반으로 줄어듭니다.
실제 있었던 일: 첫해를 통째로 미룬 대표님
개인사업 10년 차에 법인으로 전환한 한 대표님은 "법인세는 3월이라며?" 하고 1년을 개인 때 감각으로 보내셨습니다. 그 사이 분기 부가세 한 번이 밀려 가산세가 붙었고, 대표 급여를 지급 근거 없이 이체해 가지급금 정리에 결산 때 진땀을 뺐습니다. 둘째 해부터는 월초마다 저희가 보내드리는 일정 알림대로만 움직이셨고, 지금은 "법인이 더 편하다"고 하십니다. 법인 세무는 어려운 게 아니라 리듬이 다른 것입니다. 첫해에 리듬만 잡으면 됩니다.
상담에서 자주 받는 질문
"1인 법인인데도 이걸 다 해야 하나요?" 규모와 무관하게 법인의 기본 의무는 같습니다. 다만 1인 법인은 서류 형식(주총 의사록 등)이 단순해서 체계만 잡으면 품이 크지 않습니다. 반대로 1인이라고 생략하다 보면 나중에 투자 유치·대출 심사에서 서류 공백이 발목을 잡습니다.
"법인 첫해 적자인데 신고를 안 하면 안 되나요?" 법인은 실적과 무관하게 신고 의무가 있고, 적자(결손금)는 신고해야 이월되어 흑자 해의 법인세를 줄여줍니다. 첫해 적자 신고는 손해가 아니라 미래 세금의 선납 할인권을 확보하는 절차입니다.
"성실신고확인은 법인도 있나요?" 있습니다. 성실신고확인대상에서 전환한 법인, 부동산임대업 위주 소규모 법인 등 일정 요건의 법인은 법인세 신고 때 성실신고확인서를 첨부해야 합니다. 개인 때 대상이었다가 전환하셨다면 첫해부터 해당 여부를 확인하셔야 합니다.
"개인사업자에서 전환했는데 개인 쪽 마무리는 뭘 하나요?" 개인사업자 폐업신고, 폐업 부가세 신고(잔존 재고·설비 정산 포함), 다음 해 5월 폐업 연도 종합소득세 신고까지가 개인 쪽 숙제입니다. 법인 첫해에는 두 개의 세무가 병행되는 셈이라 일정이 겹치기 쉽습니다. 전환 연도만큼은 개인·법인 달력을 한 장으로 합쳐 관리하세요.
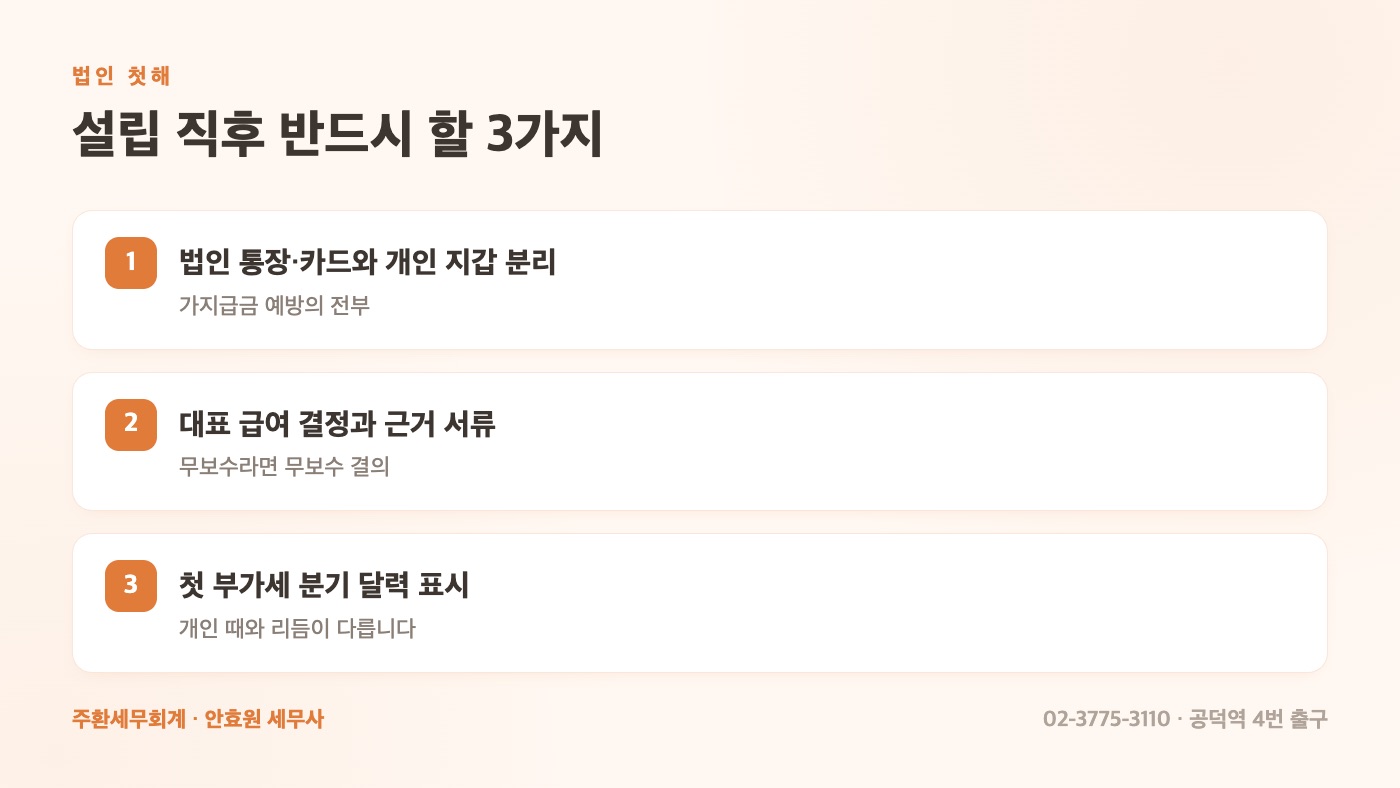
설립 직후 확인할 세 가지
- 법인 통장·카드 세팅: 모든 입출금이 법인 계좌를 통과하도록, 개인 카드는 지금 지갑에서 빼세요.
- 대표 급여 결정 서류: 금액과 지급일을 정하고 근거를 남기세요. 무보수라면 무보수 결의를.
- 첫 부가세 분기 확인: 설립일 기준 첫 신고가 언제인지 달력에 표시하세요.
법인 첫해, 이렇게 도와드립니다
주환세무회계는 법인 거래처에 월별 일정 알림과 분기 결산 리포트를 제공합니다. 등기 일정, 주총 서류, 가지급금 모니터링까지 법인의 형식과 실질을 함께 챙깁니다. 설립을 마치셨거나 앞두고 계시다면, 첫 분기가 가기 전에 부담 없이 문의 남겨주세요.
법인 첫해의 목표는 완벽이 아니라 리듬입니다. 매월 10일 원천세, 분기 부가세, 연 1회 결산·주총. 이 세 박자가 몸에 붙으면 2년 차부터는 법인 운영이 오히려 개인 때보다 예측 가능해집니다. 첫해를 함께할 파트너만 잘 정하시면 됩니다.
개인에서 법인으로 넘어온 대표님들이 1년 뒤 가장 많이 하시는 말이 "생각보다 별거 아니네요"입니다. 리듬을 아는 상태로 시작하면 정말 별거 아닙니다. 그 리듬표를 첫 미팅에서 드리겠습니다.
주환세무회계 안효원 세무사 · 02-3775-3110 · 서울 마포구 공덕동(공덕역 4번 출구)