
안녕하세요, 마포 공덕 주환세무회계 안효원 세무사입니다.
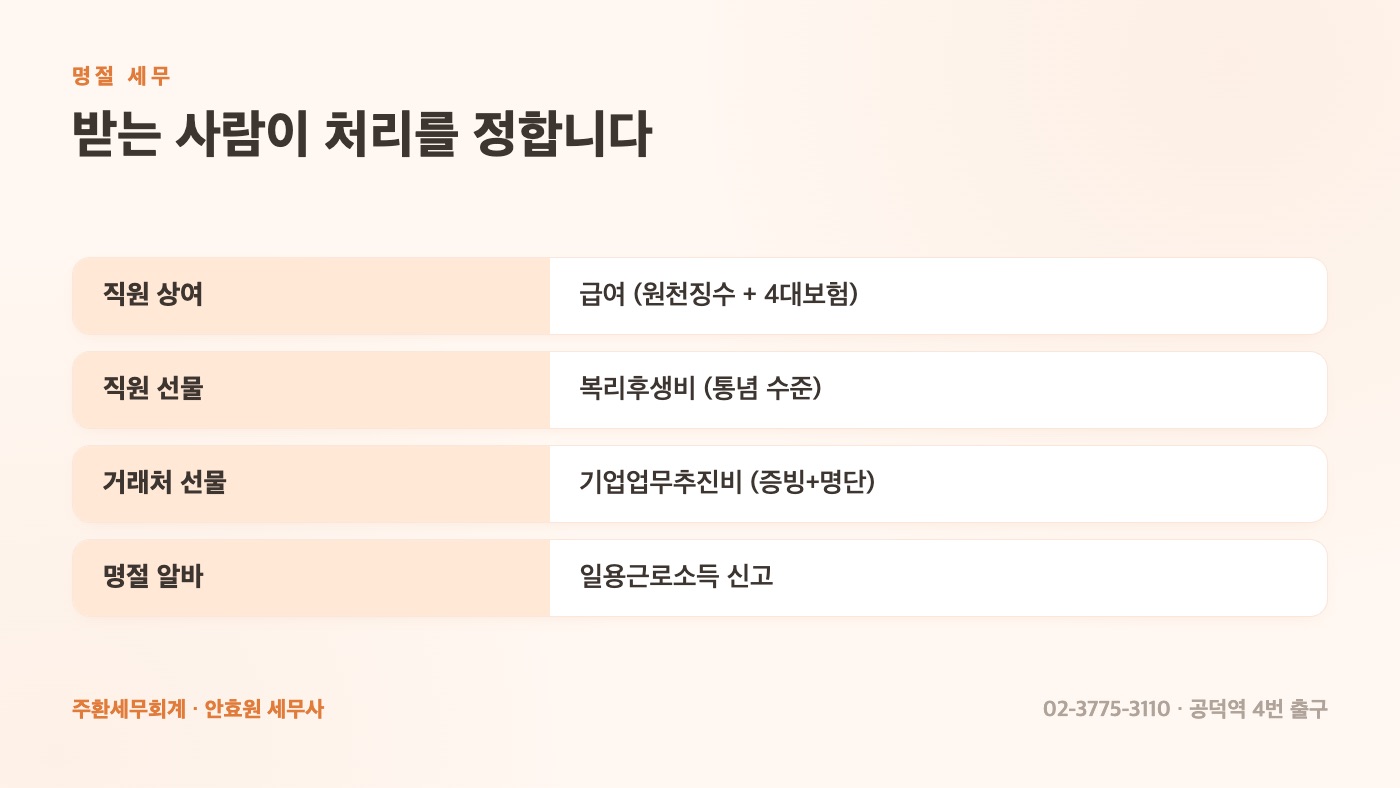
추석이 다가옵니다. 직원들 상여와 선물 세트, 거래처 인사까지 사장님 지갑이 가장 바빠지는 시즌이죠. 이왕 쓰는 돈, 세무 처리까지 깔끔해야 진짜 잘 쓴 돈입니다. 명절 지출의 규칙은 단순합니다. 받는 사람이 누구냐가 처리를 정합니다.
직원에게 주는 것: 상여는 급여, 선물은 복리후생
명절 상여금은 이름만 상여일 뿐 세무상 급여입니다. 지급하는 달의 급여에 합산해 원천징수하고, 4대보험 보수에도 반영됩니다. "상여는 현금으로 슬쩍"이 관행인 사업장이 있는데, 신고 안 하면 그 돈은 경비가 아니고, 직원 입장에서도 소득 증빙에서 사라지는 돈입니다. 정식으로 지급하면 전액 경비이니 숨길 이유가 없습니다.
직원 선물 세트는 복리후생비입니다. 사회 통념 수준(명절 햄·과일 세트 정도)이라면 자연스러운 경비이고, 고가의 선물이 반복되면 급여로 보아 원천징수 대상이 될 수 있습니다. 전 직원에게 같은 기준으로 지급하고 수령 명단을 남기는 것이 포인트입니다.
거래처에 주는 것: 기업업무추진비의 계절
거래처 선물은 기업업무추진비(구 접대비)입니다. 명절 시즌에 특히 챙길 규칙 세 가지입니다.
- 3만 원 초과 지출은 적격증빙 필수: 사업용 카드로 결제하세요. 대표 개인카드는 인정 다툼의 지름길입니다.
- 누구에게 보냈는지 기록: 배송 주문서·발송 명단이 그대로 증빙이 됩니다. "거래처 20곳 발송" 명단 한 장이면 충분합니다.
- 연간 한도 안에서: 중소기업 기본 한도(연 3,600만 원+매출 비례)라 소규모 사업장은 대부분 여유가 있지만, 명절 지출이 큰 업종은 연간 누계를 한 번 확인하세요.
| 받는 사람 | 계정 | 핵심 규칙 |
|---|---|---|
| 직원 상여 | 급여 | 원천징수 + 4대보험 반영 |
| 직원 선물 | 복리후생비 | 통념 수준, 전원 동일 기준 |
| 거래처 선물 | 기업업무추진비 | 적격증빙 + 발송 명단 |
| 명절 아르바이트 | 일용근로소득 | 지급명세서 매월 제출 |
상품권: 명절 세무의 최대 함정
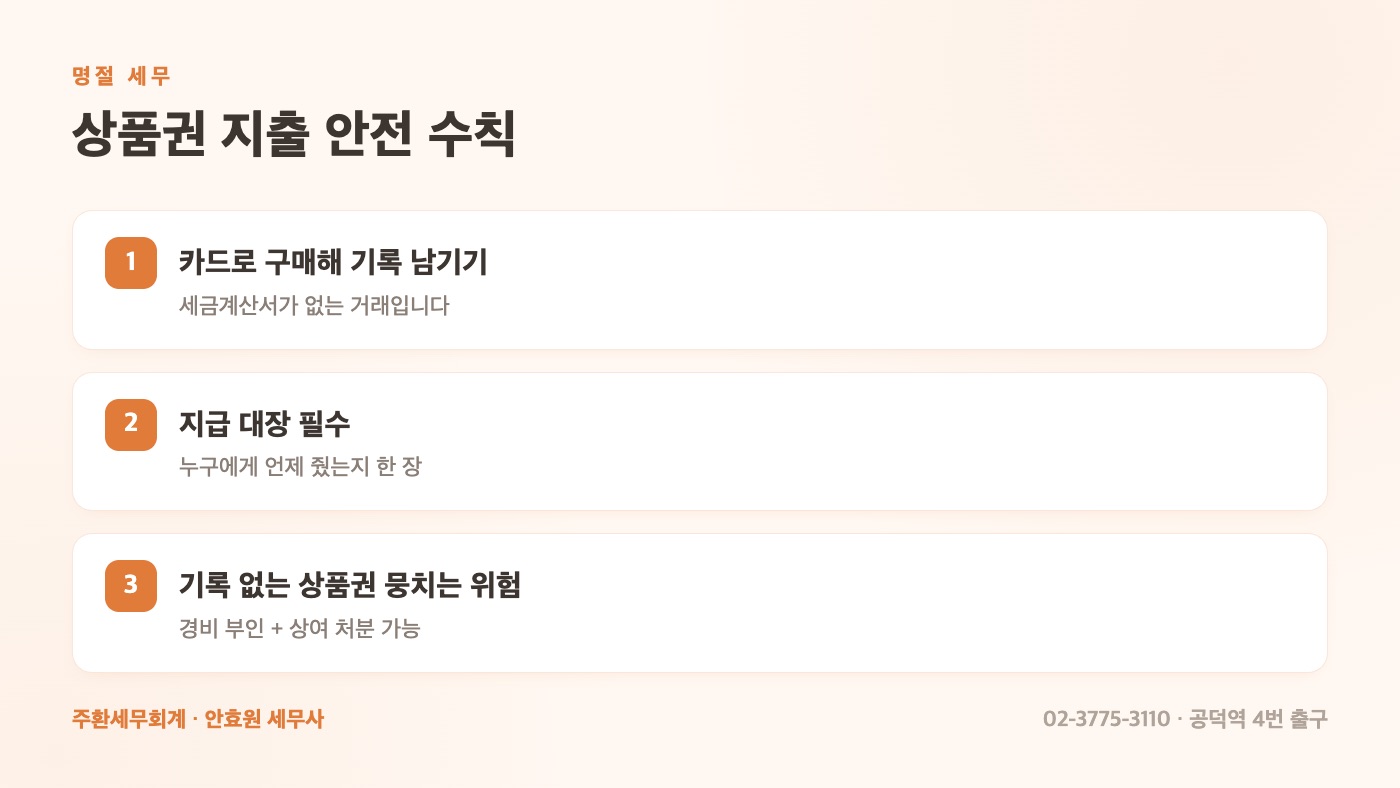
명절 인사의 단골인 상품권은 세무에서 가장 까다로운 물건입니다. 상품권 구매는 세금계산서가 발행되지 않는 거래라 카드 매출전표 등 구매 기록에 더해, 누구에게 언제 지급했는지 대장이 반드시 필요합니다. 법인카드로 상품권만 대량 구매하고 지급처 기록이 없는 경우, 사용처 불명 지출로 보아 경비 부인은 물론 대표 상여 처분(법인)까지 갈 수 있는 대표 항목입니다. 상품권을 쓰신다면 "구매 기록 + 지급 대장" 세트를 꼭 기억하세요.
사장님 가족과 명절: 여기는 경비가 아닙니다
부모님 용돈, 가족 선물, 차례상 비용은 아무리 명절이어도 가사 지출입니다. 사업용 카드로 결제하면 나중에 골라내는 품만 늘어나니, 명절 연휴만큼은 개인 지출은 개인 카드로 확실히 나눠 쓰시는 것이 연말 장부를 지키는 길입니다.
실제 있었던 일: 명단 없는 상품권 500만 원
한 법인 거래처의 전년도 장부에 명절 무렵 상품권 구매 500만 원이 있었습니다. 지급 기록은 전혀 없이 "거래처 인사"라는 메모뿐이었죠. 검증이 들어왔다면 경비 부인에 대표 상여 처분까지 겹칠 수 있는 그림이었습니다. 그해부터는 발송·전달 명단(거래처명, 금액, 날짜)을 엑셀 한 장으로 남기게 했고, 다음 명절부터 같은 지출이 아무 문제 없는 경비가 됐습니다. 5분짜리 명단이 500만 원 지출의 성격을 바꿉니다.
상담에서 자주 받는 질문
"명절에 짧게 쓰는 아르바이트는 어떻게 처리하나요?" 하루 이틀 돕는 인력은 일용근로자로 처리하면 됩니다. 일당 15만 원까지는 소득세 부담이 없고, 일용근로소득 지급명세서를 다음 달 말일까지 제출하면 인건비 전액이 경비입니다. 명절 대목 인건비일수록 신고가 남는 선택입니다.
"직원에게 상여 대신 상품권을 주면 어떤가요?" 상품권으로 줘도 급여 성격이면 급여입니다. 과세를 피하는 수단이 되지 않고, 오히려 지급 기록 관리만 어려워집니다. 상여는 급여로 투명하게, 선물은 통념 수준으로. 이 조합이 가장 깔끔합니다.
"매출처가 아니라 협력 기사님들께 드리는 선물은요?" 거래 관계가 있는 외부인이면 기업업무추진비 틀에서 처리됩니다. 지급 대상이 우리 일을 해주는 프리랜서·지입기사라면 성격에 따라 수수료(소득) 처리 문제가 생길 수도 있으니, 금액이 크면 방식을 미리 상의하세요.
"선물 배송비나 포장비도 같이 처리되나요?" 거래처 선물의 배송비·포장비는 선물과 한 몸으로 기업업무추진비에 포함해 처리하는 것이 자연스럽습니다. 직원 선물 배송이면 복리후생비 쪽이고요. 명절 지출은 품목이 잘게 쪼개지기 쉬운데, 주문 단위로 "누구에게 보낸 지출인지"만 일관되게 붙여두면 계정 분류는 자동으로 따라옵니다.
명절 전 확인할 세 가지
- 상여 지급 계획을 급여대장에 반영하고 원천세 일정을 확인하세요.
- 거래처 선물 발송 명단 양식을 만들어 주문과 동시에 기록하세요.
- 상품권 구매 예정이 있다면 구매 기록과 지급 대장 세트를 준비하세요.
명절 지출 정리, 이렇게 도와드립니다
주환세무회계는 명절 시즌마다 거래처에 지출 처리 가이드를 보내드리고, 상여·선물·상품권 내역을 계정에 맞게 정리해 드립니다. 마음을 전하는 지출이 세무 걱정으로 돌아오지 않도록요. 풍성한 한가위 보내시고, 궁금한 것은 연휴 전에 부담 없이 문의 남겨주세요.
마음 쓰는 지출일수록 기록은 가볍게, 처리는 정확하게.
주환세무회계 안효원 세무사 · 02-3775-3110 · 서울 마포구 공덕동(공덕역 4번 출구)